最新新闻

来自加拿大中文媒体的重要新闻报道。

Wenxuecity • Jul 1, 2026

知情人士:世界银行将于2031年前停止向中国贷款

路透社援引三位知情人士的消息称,鉴于中国已崛起为世界第二大经济体,世界银行将在贷款规模逐年缩减的基础上,于2031年前停止向中国发放贷款。… pic.twitter.com/WMRXWpYqh1 — DW 中文- 德国之声 (@dw_chinese) July 1, 2026 路透社援引三位知情人士的消息称,鉴于中国已崛起为世界第二大经济体,世界银行将在贷款规模逐年缩减的基础上,于2031年前停止向中国发放贷款。 其中一位消息人士称,虽然无需进行正式投票,不过世界银行董事会将于7月中旬审议该计划。这属于世界银行和中国双方新一轮五年期“国别伙伴关系框架”达成的共识。 《金融时报》最先报道了这一消息。报道称,从现在起到2031年,世界银行向中国提供的贷款总额将限制在20亿美元,此后将不再发放贷款。 世界银行对华贷款一直在稳步下降,从2017年的每年24亿美元降至2025年的7.5亿美元。中国早在2000年就不再符合世界银行针对最贫穷国家设立的“国际开发协会”(IDA)贷款资格。中国于2007年开始向该协会注资,目前已成为第五大捐资国。 世界银行的一位官员在接受路透社采访时说:“过去几十年里,中国取得了显著的发展进步。如今,我们的关系已进入新阶段,这一调整正是反映了这一现实。” 随着中国日益增强的经济实力,美国及其他国家多年以来一直敦促世界银行停止向中国发放贷款。自特朗普政府执政以来,中国持续向世界银行及其他机构借款一事一直令其感到不满。 本月,世界银行也决定在2031年后停止向波兰发放发展贷款。 美国一位高级官员表示,鉴于中国经济的规模,中国不应再有资格获得发展资金。该官员还呼吁亚洲开发银行、国际农业发展基金及联合国各机构等其他组织停止向中国提供援助。 中国财政部周三表示,世界银行对华贷款的逐步减少,是中国国内需求变化及双方合作模式转型带来的自然结果,也符合国际惯例。 财政部在声明中表示,中国将继续加强与世界银行在应对全球性挑战方面的合作。

Wenxuecity • Jul 1, 2026

美国亚裔银行家控诉女高管性侵,却拒绝内部调查

7月1日消息,美国摩根大通银行的职场争议大案持续发酵,剧情反复反转、充满争议。35岁亚裔前银行家奇拉尤·拉纳,此前起诉37岁女高管洛娜·哈伊迪尼骚扰性侵,本是受害者姿态维权,如今却接连遭遇法庭羞辱性判决,案件局势彻底逆转,陷入极度被动的局面。 这起纠纷最早始于2026年4月,拉纳以匿名“约翰·多”的身份发起诉讼,指控直属上司洛娜长期对自己实施骚扰,利用职位优势威胁、下药性侵自己,给他造成极大身心伤害。为了保护个人隐私,拉纳全程隐匿真名,试图以匿名方式推进案件审理。 为佐证自身遭遇,拉纳提交了多份关键证词。有家族友人匿名作证,2024年9月曾撞见醉酒的洛娜深夜闯入拉纳公寓,强行制造独处场景,不顾他人拒绝言语施压。友人还亲耳听到屋内拉纳苦苦恳求、奋力反抗的声音,事后拉纳坦言长期遭受对方骚扰威胁。公寓房东也出具证言,目睹过二人亲密举止,还听到洛娜用强势话语掌控、施压拉纳。同时,拉纳的心理医师出具诊断,证实其因长期困扰患上创伤后应激障碍,长期失眠厌食、精神濒临崩溃。 面对指控,摩根大通全程强硬否认,内部核查邮件、工作记录等全部资料后,未查到洛娜存在任何不当行为,认定拉纳的指控纯属捏造。更关键的是,调查期间洛娜全力配合核查,反观拉纳全程拒绝参与内部调查,让案件疑点丛生。 而案件最大的反转和争议点,来自拉纳的个人行为与法庭判决。早前《华盛顿邮报》早已曝光其真实身份,法庭记录显示,奇拉尤·拉纳终于在诉讼中公开了身份,他在多次司法命令后,将“约翰·多”的匿名昵称改为自己的姓名。 更致命的黑料随之曝光,拉纳曾谎称父亲离世,骗取银行丧假,实则父亲身体康健,他利用这段假期暗中整理证据、筹备诉讼。多重疑点叠加下,原本的维权案件彻底变味,从职场受害维权,变成一场充满争议的刻意博弈。如今案件疑点重重、真假难辨,拉纳接连败诉受挫,这场轰动的银行职场风波,后续审判结果也备受全网关注。

Wenxuecity • Jul 1, 2026

美官方披露特朗普财务靠加密货币获利超10亿美元

根据美国联邦政府道德办公室(OGE)美东时间周二(6月30日)公布的一份2025年年度财务披露文件,美国总统特朗普在繁忙的政务之余,投资赚钱也没落下,炒股炒币样样精通。 据悉,这份长达927页的文件,揭示了特朗普庞大的商业帝国,包括他的酒店、高尔夫度假村和加密货币投资的收入。相比之下,前任总统奥巴马的最终披露表格只有8页,拜登有11页。现任副总统万斯去年的表格有17页。 去年因加密货币获利超10亿美元 重仓美股科技股 据CCTV国际时讯援引美联社等媒体当地时间6月30日报告,美国总统特朗普提交给美国政府道德办公室的2025年度财务报告显示,去年特朗普家族的加密货币业务为其带来了超过10亿美元的收入。 据披露的财务文件显示,特朗普家族的加密企业“世界自由金融公司”(World Liberty Financial)通过销售新型加密产品获得了逾5亿美元收入;另有约6.35亿美元来自其个人迷因币(Meme币)$TRUMP的销售。 特朗普从加密货币公司World Liberty Financial的代币销售中获利超过5.88亿美元。该公司联合创始人包括特朗普本人、他的儿子们以及其特使史蒂文·威特科夫(Steven Witkoff)。史蒂文·威特科夫的儿子扎克·威特科夫(Zach Witkoff)担任该加密公司首席执行官。 特朗普的“迷因币”公司CIC Digital LLC创造了6.35亿美元的收入。几乎全部收入都来自与Celebration Coins签订的许可协议所产生的版税。此外,特朗普集团旗下公司CIC Digital LLC还持有价值至少6000万美元的加密货币资产。 此外,在股票投资方面,特朗普的眼光也十分“精准毒辣”:其投资组合显示出对科技、金融和能源板块的浓厚兴趣,重仓美股科技巨头包括英伟达、苹果、微软。 特朗普集团代表在一份声明中表示:“此次披露再次表明,特朗普集团继续保持强劲的财务状况,这得益于世界一流的宝贵资产、充足的流动性和稳健的资产负债表。”他还补充说,表格的长度“凸显了我们对透明度的承诺”。 “这份报告近1000页,是迄今为止提交的最全面的财务披露报告之一,展现了总统历史上前所未有的财务透明度。”他写道。 今年一季度买卖股票3600多次 涉及英伟达、苹果、波音等 据新华社援引美联社报道,今年5月美国政府道德准则办公室披露的报告显示,美总统特朗普今年第一季度进行了3600多次股票买卖,其中包括许多直接受其决策影响的公司的股票。 根据这份100多页的最新报告,由于特朗普的股票买卖频率很快,三个月的交易额可能超过了1亿美元,股市开盘后平均每天交易将近50次。 报道称,特朗普的股票交易涉及英伟达公司,交易额高达600万美元。他的投资组合里还有苹果、波音和特斯拉公司的股票,以及包括洛克希德-马丁、诺思罗普和通用动力在内的美国军火供应商的股票。 今年3月,《福布斯》发布年度全球亿万富翁榜单。美国总统特朗普净资产从51亿美元升至65亿美元,一年净增14亿美元,排名跃升55位,位列全球第645名。《福布斯》将其列为美国历史上在任期间最富有的总统。 而如今,据彭博亿万富翁指数估计,特朗普当前净资产已达约76亿美元。

Wenxuecity • Jul 1, 2026

在旧金山,年薪18万美元也是“住房难民”?

卡特琳·拉兹尼亚克和她的伴侣放弃了寻找月租5000美元以下一居室公寓的尝试。“我倒不觉得完全绝望,但我觉得我无法留在旧金山了,”她说。 27岁的卡特琳·拉兹尼亚克于2022年作为领英的招聘人员来到旧金山,年薪为7万美元。加入软件公司Rippling并领导一个客户经理团队后,她的年薪飙升至18万美元。她的伴侣、39岁的亚当·伍德伯里于2021年搬到这座城市,作为一名软件工程师收入为18.5万美元。 如今,在旧金山,即使是六位数的薪水也不再足够了。 当拉兹尼亚克和伍德伯里今年春天试图寻找一间月租5000美元以下的一居室公寓时,他们碰壁了。他们在三个月里看了大约30处房产,但所有房子都太贵且太抢手。在一处月租5200美元的房源,他们发现在开放日开始不到一个小时内,就有30人将自己的名字写在了预约看房表上。 他们结束了寻找。但就算他们找到了住处,一个疑问依然挥之不去:在一个连买食品杂货和与朋友聚餐都能引起财务顾虑的城市,他们是否真的还能构筑未来? “我倒不觉得完全绝望,但我觉得我无法留在旧金山了,”拉兹尼亚克说。伍德伯里补充道:“在某个节点,发生了一次缓慢的转变,我们两个都意识到这根本没有任何意义了。” 按照任何传统标准来看,拉兹尼亚克和伍德伯里都算不上生活拮据。但随着一波人工智能财富即将席卷旧金山,即使是来到这座城市追逐硅谷梦想的年轻科技工薪族也开始表示,一个负担得起的未来感觉正变得越来越遥不可及。 这是因为,随着总部均设在旧金山、估值接近1万亿美元的人工智能公司OpenAI和Anthropic准备上市,一个能够压倒其他科技工薪族消费的人工智能精英阶层已经出现。根据私募市场研究公司Sacra的分析,这两家公司以及埃隆·马斯克新上市的SpaceX可能会在现任和前任雇员中造就20多位新亿万富翁。 “我觉得自己现在有点配不上住在这里了,因为我不在人工智能公司工作,”伍德伯里说,尽管根据普查局的数据,他的薪水大约使他跻身于美国前20%的高收入家庭之列。 伍德伯里最近搬到了加利福尼亚州太浩湖的卡内利安湾,那里的生活成本较低。拉兹尼亚克则留在旧金山海特-阿什伯里街区的一间公寓里,与两名室友合租,每月支付1650美元。他们正在维系着这段异地关系。 长久以来,旧金山一直在与生活成本高昂的问题作斗争,但随着OpenAI、Anthropic和其他初创公司吸引了大量人工智能从业者涌入,问题愈发严重。根据社区与经济研究理事会的生活成本指数最新数据,该市的总体生活成本比全美平均水平高出65.6%。 住房高居溢价榜首。根据Redfin的一份报告,旧金山4月的房屋价格中位数突破了170万美元,远高于约45万美元的全美中位数。而根据房地产数据公司CoStar的数据,在过去的几个月里,该市的平均公寓租金超越了纽约市,成为全美最贵,达到了每月3827美元。 旧金山4月的房屋价格中位数突破了170万美元,当地的平均公寓租金目前也高居全美榜首。 “这是一个压力锅,而且升温非常快,”CoStar的高级研究员奈杰尔·休斯说。CoStar的数据显示,在该市一些最抢手的街区(包括马丽娜区、太平洋高地和市场南部社区),公寓空置率已从2020年的约13%降至了大约3%。新建筑的施工已经陷入停滞。 攀升的房产价格又与其它因素交织在一起。根据生活成本指数,旧金山的公共事业费用比全美基准高出约41%,交通费用高出约43%,杂货食品开销则比全美其他地区高出约19%。 而且,与周围人攀比正变得越来越困难——在这种情况下,攀比的对象是OpenAI的首席执行官萨姆·奥尔特曼和Anthropic的首席执行官达里奥·阿莫代这样的人。根据劳工统计局的数据,旧金山去年的年平均薪资为196365美元,高于2020年的153359美元。 旧金山市首席经济学家泰德·伊根表示,高收入者总是在权衡是接受这座城市的得失,还是搬去有院子和车库的地方。他说,如今的新变化在于规模。当优步(Uber)在2019年上市时,其估值约为820亿美元。 “而OpenAI和Anthropic的估值预计是这个数字的10多倍,”伊根说。 市长丹尼尔·卢里在一份声明中表示,他的行政当局正致力于通过提供托儿服务、全新的家庭住房规划法案以及改善交通来降低成本。他没有具体针对六位数收入者的担忧做出回应。 (《纽约时报》已对OpenAI和微软提起诉讼,指控其在人工智能系统相关的新闻内容上侵犯版权。这些公司均否认了指控。) 对拉兹尼亚克来说,在旧金山维持生存的成本本身已变成了一种消耗。为了维持在她看来大致相同的生活,她目前的月度预算比往年增加了大约1000美元。 尽管自她到达以来收入增加了一倍多,但拉兹尼亚克表示,她既不觉得自己富有,也不觉得自己是在过着月光族的生活。相反,是介于两者之间的一种状态:一种对金钱的低度焦虑,而她本以为,自己如今早就应该摆脱这种焦虑了。 “我以为当我赚到20万美元的时候,我基本上就可以完全不用担心钱了,”她说,并且她和朋友们去年就停止了去餐馆就餐,转而改成了自带菜肴的聚餐和看真人秀电视之夜。 职场人士对经济适用房的需求出现了爆炸式增长。本月,25岁的瓦尔莎·马达普西将她租住的四室一卫住宅中的两个空房间(月租分别约为1200美元和1500美元)发布到了一个私密Facebook群组里,并附上了一个谷歌表单,开放接收申请24小时。她住在下太平洋高地街区,从事金融科技工作。 她立即收到了88份回复。相比之下,去年7月一个约1400美元的单间房源在四天内仅吸引了28条信息。 “我从未见过这么多的回复,”马达普西说。 23岁的朱莉·甘今年1月结束了在麻省理工学院的富布赖特奖学金项目后搬到了旧金山。她现在打着两份工:在风险投资公司安德里森·霍罗威茨(Andreessen Horowitz)工作,并为科技与科学刊物《核心记忆》(Core Memory)撰稿,年收入约25万美元。她和室友在两个月内已经搬了三次家——有一次,他们离开了一间被虚假宣传为两居室的公寓;还有一次,他们搬离了一栋有黑霉菌和老鼠的大楼。 拿着25万美元年薪且没有学生贷款债务的甘表示,她觉得还可以应对,甚至还能为退休存钱。但她说,她看到了那些收入在20万美元以下的年轻朋友们所承受的压力,对他们来说,房租、公共事业费和食品杂货开销几乎吞噬了所有的进账。 甘说,由于职业机会、城市的活力以及她所建立的社群,她下定决心要在接下来的几年里留在旧金山。 “尽管这个住房状况很荒谬,而且生活成本变得越来越贵,但我认为所有这些无形的东西对我来说仍然是值得的,”她说。 拉兹尼亚克和伍德伯里已经开始考虑西雅图了。拉兹尼亚克在脑海中勾勒的那种西雅图生活,是她无法想象自己在旧金山能负担得起的,即使他们两人的合并收入在全美其他任何地方都堪称卓越。 “我们想要一栋房子,我们想要车库,我们想要储物空间,”她说。“而这一切在这里感觉根本无法企及。”

Wenxuecity • Jul 1, 2026

上市公司“内斗”迎来终局,61岁董事长被全票罢免

港股上市公司鑫苑服务(01895.HK)控制权“斗争”迎来终局。近日,鑫苑服务发公告披露,公司6月26日召开的股东特别大会完成多项议案表决。 根据公告内容,此次股东特别大会上,罢免执行董事兼董事会主席申元庆、罢免独立非执行董事蓝烨,委任冯波为执行董事、委任田文智为非执行董事、委任赵霞为独立非执行董事,以及宣派每股1.91港仙(港币的货币单位“分”)末期股息等议案,均收获285145999票赞成、0票反对。 申元庆。图源:鑫苑官微 公开资料显示,张勇于1997年在河南郑州创立鑫苑集团,该集团旗下鑫苑地产为鑫苑服务的最终控股公司,创始人张勇、杨玉岩夫妇则是最终控股股东。 2022年,鑫苑服务因一笔4.02亿元定期存款被控股股东鑫苑地产违规质押而停牌,面临退市风险。危急关头,张勇邀请申元庆出任董事会主席,后者陆续兼任执行董事、行政总裁、授权代表等核心职务,并推动公司于2024年6月完成复牌。被请来担任“救火队长”角色的申元庆现年61岁,曾就职于金蝶软件、浪潮国际、微软、京东云等公司。 据悉,近期公司“内斗”起源于4月底,董事会罢免冯波、田文智、赵霞等三名董事。 6月1日,持有鑫苑服务41.56%股权的大股东鑫苑地产发布严正声明,将矛盾公之于众。声明称,申元庆在未与控股股东进行任何沟通、亦未履行法定程序的情况下,宣布任命五名新“董事”,且无正当理由罢免三名董事职务,直指此举为“非法改组”,导致公司法人治理陷入严重混乱。声明还提到,多名核心高级管理人员被无端解聘,严重冲击经营管理团队的稳定。 公司声明部分截图。图源:鑫苑集团官网 业内人士分析称,这场控制权争夺战的深层根源,在于鑫苑服务与母公司鑫苑地产之间剪不断的业务关联。作为一家脱胎于河南房企的物企,鑫苑服务与多数分拆上市的物企一样,此前在业务上高度依赖关联方。但是,鑫苑地产日益加深的财务危机,让申元庆主动“去地产化”,进一步激化了矛盾。 除董事席位争夺外,高管薪酬披露瑕疵也成为此次风波中的核心争议点之一。鑫苑地产在6月1日发布的声明中提及,已收到相关举报,直指申元庆薪酬披露存在重大不实。 4月23日,鑫苑服务曾发布澄清公告,承认2023年及2024年年报中三名执行董事合计1988.6万元薪酬未进行披露。其中2023年申元庆原披露薪酬163.8万元,更正后增至726.3万元;2024年申元庆原披露薪酬688.6万元,更正后升至1388.6万元。仅申元庆一人,两年累计增补薪酬便达1262.5万元。 对于一家2025年营业收入仅9.0亿元、净利润9942.8万元的区域性物业管理公司而言,这并非小钱。而鑫苑服务未对此次数据遗漏做具体解释,仅在公告中称是“无心之失”。 值得注意的是,根据鑫苑服务最新公告,此次获委任的董事会主席冯波,任期仅为两个月。公司管理层在未来一段时间内仍存在变数。此外,该公司股票于6月26日下午起短暂停牌,截至发稿尚未恢复交易,复牌时间仍有待公司进一步公告。

Wenxuecity • Jul 1, 2026

为什么你的老板强制要求员工回归办公室

疫情结束后,许多曾居家办公的员工以为,自己至少可以每周保留几天的远程工作安排。然而时至今日,美国有三分之一的公司已强制所有员工全面返岗,并禁止了远程和混合办公模式。 一些管理者声称,坚持全面到岗是为了提升工作效率——尽管有明确的证据表明它并不能。还有人宣称这关乎协作、创造力或企业文化。我们最新的研究揭示,反对任何形式的居家办公更可能完全是由另一种因素驱动:自负。 具体到个别情况,团队面对面工作或许确实有充分理由。但总体而言,命令员工全职回办公室实际上是一种权力和地位的展示。这是那些具有自恋人格特质的领导者惯用的典型策略。他们把任何形式的远程办公都视为对自己权威和受人崇拜地位的威胁。他们渴望在办公室里被奉为神明。 过去六年里,我们一直在研究,为什么有些领导者继续支持远程办公,另一些人则坚决反对。我们对数千名高管、中层经理和基层主管的各种人格特质展开了调查。后来,当我们询问他们对混合办公和远程办公的态度时,他们的答案与其对员工的信任程度、对人际往来的偏好程度均无明显相关。唯一能够持续预测其反对远程办公的特质是自恋——即以自我为中心、自以为是的倾向。领导者对自己的评价越高,他们就越渴望权力和地位,也越支持强制返岗令。 这一规律同样适用于《财富》500强企业的首席执行官群体。由于无法直接测定他们的自我膨胀程度,我们转而衡量此前众多研究已确认为自恋可靠替代指标的若干因素:薪酬水平、公司年报中的签名大小和照片大小。(当然,首席执行官未必会亲自过问版式设计,但下属必须揣摩上意,弄清什么能让老板满意。)拿着远超常人的薪酬、塑造远超常人的形象,传递的是一种直接来自《王牌播报员》主角罗恩·勃艮第式的信号:我可是个大人物。我们发现,首席执行官在这一指数上的得分越高,就越倾向于通过兼任本公司董事长、加入其他公司董事会等方式来谋求权力与地位,而在疫情最初两年里,对远程和混合办公发表负面言论最多的也是这些人。 自恋型人格特质与要求员工全职到岗之间的关联绝非偶然,而是一种因果关系。在一项实验中,我们引导管理者思考,史蒂夫·乔布斯在苹果、拉里·埃里森在甲骨文担任首席执行官时,强势张扬的自我在其成功中所起到的作用。参与这一练习之后,这些管理者反对远程办公的倾向明显上升。 这并非说每个拒绝远程工作的领导者都是自大狂。影响工作场所灵活政策的因素有很多。但我们的数据确实表明,总体而言,自我中心的领导者很难接受员工可以自主选择工作地点这一想法。心理学家早已指出,自恋就像毒品——让人渴望源源不断的关注和认可。而远程工作恰恰切断了领导者获得这种“供给”的途径。 当员工不在办公室时,领导者更难发号施令和实施控制。他们无法站在格子间旁边施压,也无法通过摔门来震慑别人;他们无法通过把人召集到会议室、拍桌子来彰显权威;甚至连用眼神盯着别人施压的机会都没有了。 远程办公也让领导者无法沉浸在员工的敬仰之中。他们不再是角落办公室里最显眼的人物,而是屏幕上一排平等小方框中的一个。在线上,他们得到的不是全神贯注的倾听,而是倦态、疲惫,以及来自伴侣、孩子和宠物的打扰。他们得到的不是即时的满足感,而是卡顿的表情和延迟的回复。员工在Slack上的阿谀奉承效果终究比不上面对面的恭维。 自我中心的领导者往往会通过进一步收紧控制来应对这些威胁。他们宣称,员工在家是在“偷懒”,而不是“居家办公”。他们威胁要解雇那些不是每天到岗的人。 大量严谨的证据表明,强迫员工每天回办公室会适得其反。对450多家公司和300多万名员工的研究显示,返岗令并不能提高财务回报。它只会促使明星员工离职、降低留任员工的满意度,并吓退新人才加入。在科技公司和非营利组织所做的实验表明,允许员工每周有一部分时间居家办公可以提高幸福感,并将离职率降低三分之一,而且不会损害绩效。在许多情况下,这些员工甚至完成了更多工作,因为他们不用花时间通勤,也不会被办公室里的各种干扰分心。 灵活办公政策的益处也是有限度的。研究表明,每周居家办公超过一半时间可能导致社交隔离——难以建立人际联结和培育企业文化。同时,促进创意碰撞、非正式学习和师徒指导也变得更加困难。但实现这些目标并不需要每周五天都在办公室。事实上,研究发现,当人们每周有部分时间居家办公时,协作与创造力反而达到最佳状态——他们可以用一两天的居家办公专注于深度个人工作,将其余时间留给沟通与集体解决问题。大量研究也已充分证明,过度的集体性相处容易滋生群体思维(更不用说病菌传播)。适度保持距离反而能激发更具创新性的想法,促成更明智的决策。 混合办公对领导者确实提出了新的挑战。通过录制的视频传递鼓舞人心的信息、在数字白板上主持头脑风暴都不是什么轻松的事。但如果想在一个日益灵活的世界中保持竞争优势,领导者就必须放下自我,学会远程管理的艺术。证据支持以下几条基本原则。 第一,协调很重要。团队需要设定“共同到岗日”,尤其对于欢迎新员工和指导初级员工至关重要。在微软,入职初期每月至少与直属上司和团队共处几天的新员工,对早期工作体验的满意度更高,进而在接下来一年半内更倾向于留任。 第二,强度胜于频率。软件公司Atlassian发现,相比每天辛苦通勤到办公室,与团队一起参加经过精心设计的季度聚会、共处几天更能增强联系感和归属感。 第三,混合办公并非“一刀切”。不同工作需要不同程度的面对面交流;不同人也是如此。例如,工作灵活性对于吸引和留住女性员工尤其重要。如果员工的工作方式更像篮球队,需要不断传球配合,那么他们就需要更多聚在一起;如果更像体操队,每个人负责自己的项目,那么面对面时间的需求就没那么高。(这也解释了为什么完全远程的团队在申请新专利方面表现欠佳,而专利审查员在能够自由选择工作地点时工作效率反而更高。) 第四,大多数人更在乎什么时候工作,而不是在哪里工作。如果他们可以自己选择工作时间,那么他们通常更愿意接受由领导来决定工作地点。 组织政策不应该是领导者的“面子工程”。领导者的责任不是让世界来适应他们的需求,而是适应世界的需求——即使这意味着要学着在没有现场观众带来的兴奋感的情况下生活。

Wenxuecity • Jul 1, 2026

大额分红9亿后 安克赴港上市募资45亿

六年时间营收从93亿做到305亿,但股价至今还没有回到上市第一天的收盘价。“充电宝一哥”安克创新,又要上市了。 7月2日,安克创新科技股份有限公司(300866.SZ)将以00668.HK的代码在港交所主板挂牌交易,形成“A+H”的上市格局。中金、高盛和摩根大通联席保荐,全球发售4663.28万股H股,募资净额上限约45亿港元。 然而,在这轮赴港募资之前,安克创新刚刚大额分红9亿元,创始人阳萌夫妇分走4亿。在业务层面,2025年安克在全球范围内召回238万台充电宝,全年经营现金流仅4.81亿元,同比下降约80%。当出海红利不再轻松,靠亚马逊起家的中国品牌,在305亿的营收规模与45亿的融资需求之间,安克创新面临的挑战并不轻松。 赴港:一家盈利公司为何需要再上市? 安克创始人阳萌2003年毕业于北京大学计算机系,随后赴美攻读硕士,2005年加入谷歌担任高级软件工程师。2011年,阳萌辞职回国创业,注册“Anker”品牌,从笔记本电池和手机充电器起步,在亚马逊上开出第一家店铺。 一位安克的早期投资人告诉腾讯财经,当时吸引他注意的是一个反常识的信号:安克的产品在海外定价颇高。“当时大家觉得中国产品出去还是便宜、性价比这一类的,一听他讲卖得好而且卖得贵,我们就挺好奇。” 这个特征延续至今。在亚马逊美国站,一款20000毫安安克充电宝售价约40-60美元,高性能款式甚至上探至120美元,而同规格白牌产品通常在20至30美元之间。安克的定价高出竞品50%,但其产品仍能长期占据亚马逊移动电源畅销榜前十的多数席位。 2020年8月,安克创新登陆创业板,发行价66.32元,首日收盘146.86元,涨幅121%。 上市半年,安克的股价一路攀升,2021年1月触及204元的历史高点,市值一度逼近830亿元。随后持续回落,2022年4月,盘中最低跌至约50元,较高点缩水超七成。截至2026年6月26日收盘,安克创新A股报价106.09元,市值约569亿元,市盈率22.57倍。 六年间,市场对这家公司的成长性溢价已经兑现过一轮。在新的资金需求驱动下,安克选择了“ A+H”,登陆港交所。 “A+H”是指同一家公司在内地交易所和香港联交所双重上市。早在2006年前后,工商银行、招商银行、中国平安等大型金融企业就已完成两地挂牌。2024年9月,家电龙头美的集团率先赴港,拉开了本轮A+H浪潮的序幕。此后顺丰控股、兆易创新、海尔智家、大金重工等各行业龙头接连完成港股发行。 Wind数据显示,2021年至2023年,三年合计新增“A+H”上市公司合计只有个位数。2025年一年增至19家,创历史新高。2026年上半年进一步提速——已有24家A股公司成功发行H股,数量超去年全年,合计募资突破1200亿港元。截至目前,“A+H”上市公司总数已增至191家。今年港股首发募资前十大IPO中,“A+H”企业独占8席。 这一轮热潮,既有A股再融资节奏收紧的推力,也有证监会优化境外上市备案流程、港股市场流动性改善的催化。但多数赴港企业主业仍在境内,赴港谋求的是增量布局和融资渠道多元化。 安克则不同。 作为一家绝大部分收入来自海外的公司,在港股上市更大程度上是将资本结构与其业务结构的全球化相匹配。招股书和公开信息指向三层逻辑: 第一层是资金匹配。 安克创新2025年境外收入占比96.62%,结算币种以美元、欧元和日元为主。A股融资的人民币在用于海外仓建设、研发中心扩张和产业并购时,面临换汇成本和跨境审批的时间损耗。而港股募集的港币和美元资金可直接投入海外业务。 招股书列明的募资用途中,DTC渠道建设、供应链升级、产品创新、研发人才引进各占约20%,品牌营销占15%,剩余5%为营运资金。 第二层是补充流动性。 2025年公司经营现金流仅4.81亿元,2026年一季度进一步转负至-4.51亿元。 公司现金流骤降主要有三大出血点:旺季前置备货占用22.3亿元,亚马逊账期延长及平台广告预付7.4亿元,产品召回垫付3.92亿元——三项合计超过33亿元。2025年6月安克已在A股完成11亿元可转债融资,再融资监管趋严之下,短期难以再从A股获得补给。港股IPO是更快的输血通道。 第三层是打通海外并购与人才激励通道。 过去安克通过A股主体做境外收购,审批周期长且无法用股票支付对价,给海外员工发A股股权激励,行权和提现同样受外汇管制约束。港股上市后,公司可直接以港股股份完成收购支付和海外团队激励,省去跨境审批。 2025年12月2日,安克首次向港交所提交H股上市申请,进展一度沉寂。直到2026年6月初,安克获证监会境外发行上市备案,IPO节奏明显加速。6月2日首份招股书因六个月有效期届满失效,仅隔一天,公司便于6月3日重新递表。此后8天通过聆讯,又12天后启动公开招股,6月29日定价。从二次递表到挂牌,不到一个月。 本次安克全球发售4663.28万股H股,其中90%为国际配售,10%为香港公开发售。公开招股前,已有11家基石投资者——施罗德、高瓴、景林、瑞银资管、泰康人寿等——合计认购约23.11亿港元,锁定近半数全球发售份额,施罗德单家认购约5.5亿港元。 H股发行价上限99.32港元,较招股启动当日A股收盘价110.99元折价约22%。同期完成港股发行的领益智造、圣邦股份和芯碁微装,AH折价分别约为51%、47%和60%。安克的折价幅度为四家中最窄,不到其他三家的一半,市场解读为“惜售”。 但窄折价也意味着投资者的安全垫更薄。散户端的冷淡与机构端的积极形成对比。招股首日,券商孖展融资累计仅约3.65亿港元,对应公开发售认购倍数0.78倍,未能足额。 最终配发结果显示,香港公开发售获27.57倍认购,国际发售获10.24倍认购,最终以99.32港元顶格定价。6月30日暗盘交易中,安克创新盘中一度跌超14%,收盘报约95港元,较发售价下跌约4%。 305亿营收的另一面:召回、库存与平台依赖 安克是跨境电子消费领域的绝对龙头,2025年实现营业收入305.14亿元,同比增长23.49%,营收规模约等于3个绿联科技。2023年至2025年,公司营收年复合增长率32%,毛利率也保持在45%左右。 目前公司的业务分三条线。智能充电储能仍是基本盘,去年贡献154.02亿元收入,占总营收的一半,同比增长21.9%。增速最快的是智能创新板块,涵盖安防、清洁、打印和母婴产品,收入82.71亿元,同比增长30.5%。智能影音板块包括耳机品牌Soundcore和投影品牌Nebula,收入68.33亿元,增长20.1%。 一个常见的误解是把安克等同于充电宝。创始人阳萌曾经公开表示,充电宝收入2024年占安克总营收比例已不到12%。充电储能业务的增长更多来自于家用光伏和阳台储能产品在欧洲市场的放量。从产品结构看,安克正在加速“去充电宝化”。 研发投入印证了这一转型。2023年至2025年,安克研发费用从14.14亿元增长至28.93亿元,三年复合增长率43%。显著快于营收增速。研发费用率从8.1%升至9.5%,研发人员占公司总人数的56%。重点投入方向包括氮化镓快充、家用储能系统,端侧AI和存算一体AI音频芯片。截至2025年底,公司全球授权专利3026项。 但在充电宝这个细分市场,安克的定位仍然关键。 据弗若斯特沙利文统计,按收入计,安克在2025年全球移动充电产品领域排名第一,市场份额4.8%。但全球前五大厂商合计市占率不到20%——这是一个极度分散的市场,品牌力是核心壁垒。 前述安克创新早期投资人对腾讯财经表示,安克在亚马逊上的订单有约一半来自用户直接搜索“Anker”品牌名,“其他大部分品牌都是靠搜索品类词‘power bank(充电宝)’,然后看算法排名”。这是安克品牌力的最直观体现。 但品牌力并未隔绝风险。港股递表前的2025年,安克并不太平。 2025年6月起,公司陆续启动多批次产品召回。起因是上游电芯供应商安普瑞斯私自变更锂电池核心材料,导致部分充电宝存在过热甚至燃烧隐患。其中美国召回约115万件,中国约71万件,日本约41万台,全球累计约238万台。日本市场情况尤为严重,安克产品引发了41起火灾事故,日本相关部门已向安克发出行政指导。 召回事件传导至公司财务。2025年安克计提产品质量保证负债1.04亿元,资产减值损失3.65亿元,产品召回垫付3.92亿元,另有1.72亿元潜在赔付上限计入或有负债。 这是安克生产端纯OEM模式难以避免的风险。 安克是一家100%外协代工的公司,没有自建工厂,所有产品由合作代工厂生产。阳萌将此定位为“微笑曲线两端”,即专注研发和品牌,不做制造。 在规模扩张期,这种商业模式被视为轻资产优势。但当供应商私自换料、代工厂赶工管控放松时,公司对生产环节的掌控就显得有点力不从心。 召回事件后,公司采取了一系列整改措施:终止涉事供应商,搭建电芯双供应体系;降低依赖,将前五大代工厂产能占比从82%降至73%,新增22家备选厂商;将充电宝SKU从126款精简至39款,淘汰70%低毛利产品;与核心代工厂补签管控协议,约定违规换料全额赔付。产品召回启动的同月,安克宣布与宁德新能源科技达成战略合作,签署首批4500万片电芯采购协议。 另一重风险来自于亚马逊。 2025年,亚马逊单一平台贡献了安克52.3%的营收。平台政策、佣金调整、算法变动对公司业绩的影响即时且显著。据招股书测算,亚马逊平台佣金费率每上行1个百分点,安克归母净利润将减少约8300万元。2025年,安克向亚马逊缴纳的平台服务费为24.77亿元。 公司计划将约两成的港股募资投向DTC渠道建设。2025年安克DTC直营渠道营收31亿元,占比10.1%。公司目标在2026至2028年每年将直营占比提升3个百分点,2028年末不低于19%。但亚马逊的主导地位短期难以改变。 存货也是压力点。截至2025年末,安克存货余额49.97亿元,同比增长逾50%;2026年一季度末进一步增至55.69亿元,周转天数拉长至92天。其中滞销产品5.23亿元。消费电子产品迭代速度快,高库存意味着高减值风险。 与此同时,安克创新2025年度分红方案为每10股派17元,合计约9.11亿元,占归母净利润的35.8%。按阳萌夫妇合计约47%的持股比例计算,二人可获约4.28亿元现金红利。 同一财年,公司经营现金流仅4.81亿元。安克一边向股东派出9.11亿元现金,一边又以“补充流动性”为由赴港募资45亿港元。从财务逻辑看,分红来自人民币利润、面向A股全体股东;港股募资为港币和美元,用于海外业务扩张。两笔资金币种不同、用途不同。但在现金流骤降八成的年份维持高比例派现,仍被部分市场人士质疑其优先级安排。 六年前,安克创新以“跨境电商第一股”的身份登陆创业板,首日股价翻倍,如今再赴港股,外部环境已是天差地别。出海不再是红利叙事,而是一场需要真金白银铺基础设施的硬仗。45亿港元的募资能否修复现金流缺口、降低渠道依赖、重建供应链信任,在7月2日之后将逐步验证。

Wenxuecity • Jul 1, 2026

黄金终于反弹了!第2季恐写13年来最惨纪录

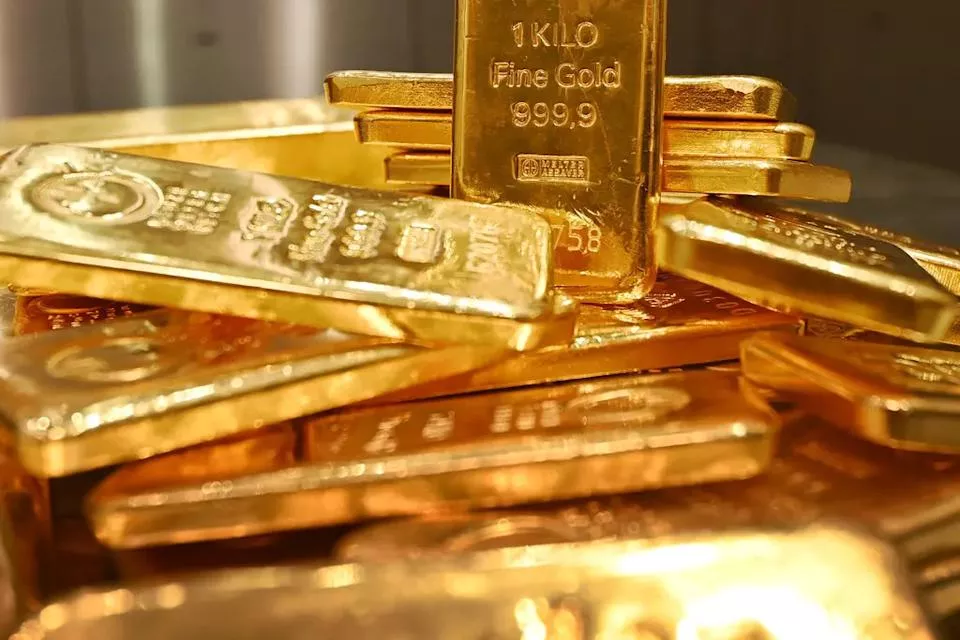
▲国际金价30日小幅反弹,但第2季仍将写下近13年来最惨单季表现。(图/美联社/达志影像) 国际金价30日小幅反弹,但在美伊冲突推升通膨疑虑、市场持续押注美国联准会(Fed)可能进一步升息的情况下,黄金第2季仍将写下近13年来最惨单季表现,结束自2024年以来的涨势。 现货黄金上涨0.3%,报每盎司4027.03美元,稍早一度跌至去年11月以来新低;纽约黄金期货终场几乎持平,收在每盎司4038.50美元。 根据路透社报导,尽管30日止跌回升,但金价6月累计仍重挫11.2%,第2季跌幅预料将创下2013年第二季以来最大,也是自2024年以来首度出现单季下跌。 卡达官员证实,已抵达杜哈的美国高层特使并不会与伊朗举行高层会谈,也让市场对美伊能否尽快达成长期和平协议产生更多疑问。 大宗商品经纪商Marex分析师梅尔(Edward Meir)表示,目前市场对美伊签署的停火谅解备忘录(MoU)能否稳定维持仍存有疑虑,加上投资人看不到冲突真正落幕的迹象,使黄金价格持续承压。 市场分析指出,黄金向来被视为抗通膨避险工具,但当市场预期利率将持续维持高档甚至进一步升高时,不具孳息收益的黄金吸引力便会下降,因此承受庞大卖压。 另一方面,美国通膨仍远高于联准会2%的目标,使市场普遍认为Fed将在更长时间内维持高利率政策,甚至不排除今年再次升息。 据芝商所(CME)FedWatch工具,目前市场预估Fed在9月升息的机率已约达67%。 投资人接下来将密切关注本周即将公布的美国ADP民间就业数据,以及非农就业报告,希望从劳动市场表现进一步研判联准会后续货币政策方向。 值得注意的是,官方货币与金融机构论坛(OMFIF)最新调查显示,受地缘政治风险升高影响,全球各国央行未来10年可能逐步降低美元资产配置,并在短期内增加黄金储备,显示官方部门对黄金需求仍具一定支撑力。 其他贵金属方面,现货白银上涨1.9%,报每盎司59.42美元,但第2季仍将创下2020年第一季以来最大单季跌幅;铂金下跌1.6%,报1549.47美元;钯金则下跌0.6%,报1206.17美元,两者均预料将同步写下单月及单季跌幅。

Wenxuecity • Jul 1, 2026

特朗普"儿童投资账户"正式启动 美光豪掷2.5亿美元

美国总统特朗普周三(7月1日)宣布,存储芯片制造商美光科技(Micron Technology)将向新推出的“特朗普账户”(Trump Accounts)计划投资2.5亿美元。这是该计划推出以来获得的最大一笔企业承诺。特朗普表示,该计划旨在为美国儿童提供金融支持,帮助下一代积累财富,并鼓励长期储蓄与投资。 特朗普当天宣布,美光科技将投资2.5亿美元支持该计划,这是目前金额最大的企业承诺。特朗普在社交平台发文称,“美光科技(MU.O),一家真正伟大的美国公司,也是全球‘最热门’的公司之一,宣布对特朗普账户进行历史性的2.5亿美元投资。美光出色的首席执行官Sanjay Mehrotra作出的这一令人难以置信的举动,将在不久的将来让许多孩子感到无比幸福。这是同类投资中最大的企业投资,将有助于在我们庆祝美国250周年之际,为这些优秀的孩子启动美国梦!这一巨额投资将帮助数百万美国儿童和家庭在生活中获得坚实的起点,并给予他们真正的财务保障。美光正在直接投资于美国工人和家庭!这正是成功的特朗普账户所创造的目的——给每个美国孩子一个起步机会和真正的成功机会。我的政策正在发挥作用,而且‘大获成功’。我们的国家比世界上任何国家都要好,而像美光这样的公司每天都在证明这一点。这是美国的黄金时代!” 特朗普在白宫活动上表示,美光的投资是目前企业界对该计划作出的最大规模承诺,体现了美国企业对下一代财富建设计划的支持。 近年来,美光持续扩大在美国本土的投资布局。作为美国最大的存储芯片制造商之一,公司正积极推进纽约州和爱达荷州晶圆厂建设,以响应特朗普政府推动半导体制造回流美国的产业政策。 除了美光外,越来越多美国企业也承诺为员工子女匹配政府提供的1000美元启动资金,部分州政府和慈善机构也计划向符合条件的家庭追加捐赠。市场还传出消息称,未来企业家和慈善家甚至可能直接向这些账户捐赠股票资产。 “特朗普账户”于7月4日正式启动,其官方名称为“530A账户”,是特朗普签署“大而美法案”(One Big Beautiful Bill)后设立的一项面向儿童的税收优惠投资账户。与529教育储蓄账户不同,该计划更侧重于长期财富积累和退休储蓄,而非教育或短期开支。 新生儿可获1000美元“启动资金” 根据美国财政部公布的方案,所有18岁以下、拥有美国国籍及符合工作授权社会安全号码(Social Security Number)的儿童均可开设“特朗普账户”,账户可由父母、法定监护人、祖父母或成年兄弟姐妹代为开立。 其中,2025年至2028年出生的新生儿,在账户开设后可获得美国财政部一次性提供的1000美元“种子资金”。 对于2016年至2024年出生、无法获得1000美元政府补助的儿童,如果居住地邮编(ZIP Code)所在地区家庭收入中位数不超过15万美元,则有资格获得戴尔科技(Dell Technologies)创始人迈克尔·戴尔(Michael Dell)及其妻子Susan承诺提供的250美元资助。 戴尔夫妇此前宣布,将向该项目捐赠总计62.5亿美元,用于支持符合条件的儿童。 此外,美国财政部长贝森特(Scott Bessent)表示,未来还将有更多企业和慈善机构加入,为儿童账户提供额外资金支持。 每年最高可存5000美元 账户资金将投资于美国股票指数基金,由纽约梅隆银行(Bank of New York Mellon)负责初始账户管理,用户可通过与Robinhood合作开发的官方App实时查看账户资产和投资情况。 7月4日之后,父母、祖父母及其他家庭成员可共同向账户每年最多缴纳5000美元税后资金,直至受益人年满18岁前一年。2027年以后,这一缴款上限将随通胀调整。 雇主还可为员工子女账户每年额外缴纳最高2500美元,这部分金额计入5000美元年度总额度,但不会被视为员工应税收入。此外,符合条件的慈善组织以及州和地方政府的捐款,则不计入5000美元年度上限。 官方预计最高可增值至1300万美元 根据特朗普账户官方网站测算,仅凭政府提供的1000美元启动资金,且不再追加任何投资,账户价值预计可增长至: 18岁约6000美元; 27岁约1.5万美元; 55岁约24.3万美元。 如果家庭每年持续缴满5000美元,同时获得政府1000美元启动资金,并假设投资回报率与标普500指数历史平均年化收益率约10%一致,则账户价值理论上可增长至: 18岁约27.1万美元; 27岁约74.2万美元; 55岁最高可达约1300万美元。 不过,纽约Bone Fide Wealth总裁兼注册理财规划师Douglas Boneparth指出,上述预测建立在连续多年满额缴款及美国股市持续取得较高回报的理想假设之上。Morningstar模拟数据显示,未来十年美国股市年均回报率或仅约6.3%,低于历史长期平均水平。 18岁后方可支取资金 根据美国国税局(IRS)规定,账户资金原则上不得在18岁前提取,仅在死亡、超额缴款或特定账户转换等少数情况下允许提前支取。 受益人年满18岁后,账户将按照传统IRA(个人退休账户)规则管理。一般而言,59岁半之前提取资金需缴纳所得税,并支付10%的提前支取罚金,但用于高等教育支出或首次购房等特定用途可享受部分豁免。 能否缩小贫富差距仍存争议 特朗普政府支持者认为,该计划能够让不同收入家庭的儿童都分享美国资本市场长期增长红利。 参与推动该计划的Altimeter Capital首席执行官Brad Gerstner表示,当前资本收益远高于劳动收入,而这正是贫富差距不断扩大的重要原因。他认为,应当让每个美国新生儿都拥有资本账户,从而分享包括SpaceX、Alphabet等美国优秀企业成长带来的财富。 不过,美国智库Urban Institute则认为,低收入家庭参与率可能较低,不同收入家庭的持续缴款能力差异较大,因此长期来看,该计划仍可能让高收入家庭获得更多收益,甚至进一步扩大财富差距。 与此同时,理财专家指出,“特朗普账户”并非家庭唯一的长期储蓄工具。529教育储蓄计划、未成年人托管账户(UGMA/UTMA)以及儿童有劳动收入时可设立的Roth IRA等产品,仍可能更适合部分家庭的长期规划。 不过,对于许多家庭而言,仅凭政府提供的1000美元启动资金,以及企业、慈善机构的配套捐赠,就足以成为开设“特朗普账户”的重要动力。部分专家还认为,未来账户资产还可转换为Roth IRA,为子女提前建立免税退休资产,实现更长期的财富增值。

Wenxuecity • Jul 1, 2026

沃什:通胀持续降温 AI正重塑经济 前瞻指引已无必要

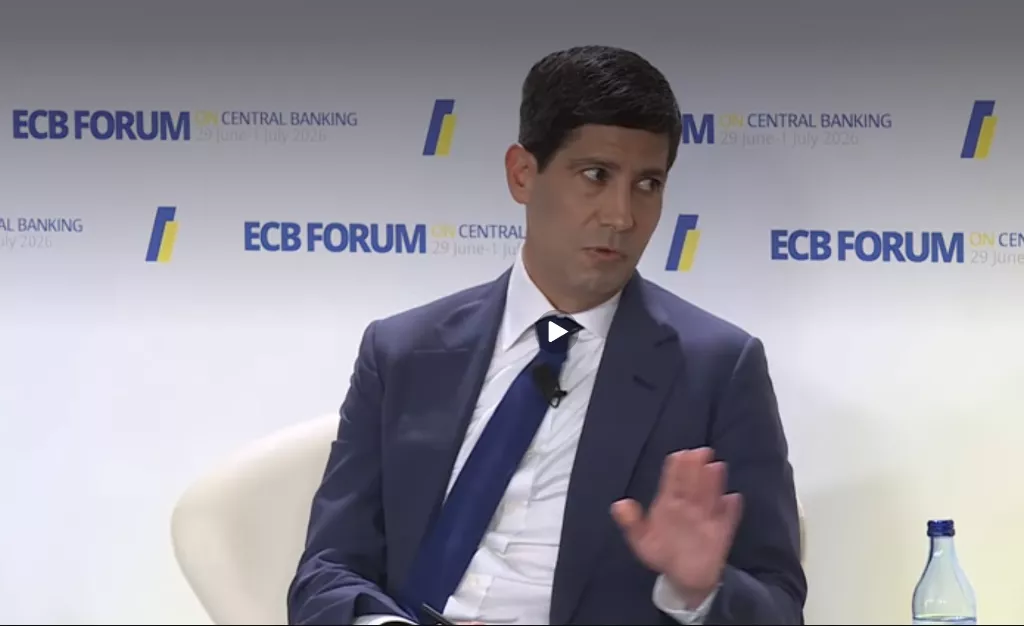
美联储主席沃什在欧央行论坛上明确表示,美联储将放弃利率前瞻指引,未来决策完全依赖实时经济数据。他指出过去四周美国通胀风险已下降,但AI对经济和通胀的最终影响仍需数据判断。沃什重申美联储独立性不受政治压力影响,并强调将继续推动资产负债表缩减及内部改革,以适应快速变化的经济环境。 7月1日,在欧洲央行于葡萄牙辛特拉举行的年度央行论坛上,沃什再次明确表示,美联储不会就未来利率路径提供前瞻指引,希望决策官员能够在每次议息会议上基于最新数据展开充分讨论,而不是提前向市场预告政策方向。 他表示,过去四周美国通胀风险已有所缓解,AI带来的供给扩张可能深刻改变经济运行方式,美国正处于这一变革的中心,但AI最终究竟会带来通胀还是通缩,应由央行依据数据进行判断。 不会提供任何利率前瞻指引 沃什表示,美联储正在“开辟一条新道路”,未来不会像过去那样提前暗示利率走向。他称: “我们将在四周后召开下一次会议,我希望届时大家能够展开一场真正的家庭式争论。” 他再次强调,前瞻性指引并非当前经济形势下的正确政策,未来美联储仍将坚持依据最新经济数据作出决策,而不是提前向市场承诺政策路径。 这意味着,美联储将更加依赖实时经济数据,而非提前向市场释放政策信号。 就在6月议息会议上,美联储一致决定将联邦基金利率维持在3.5%-3.75%区间不变。不过,最新公布的利率点阵图显示,18位官员中有9位预计今年仍将至少加息一次,市场目前也已基本计入年底前至少一次25个基点加息的可能性。 不过,沃什本人拒绝透露自己的政策倾向,仅强调未来的政策决定将取决于数据表现。 AI正以前所未有的速度改变经济 沃什在论坛上讨论了人工智能对宏观经济的影响。他表示,AI模型能力提升的速度呈现明显的指数级增长。 他指出,AI推动的供给能力扩张将成为未来货币政策必须重点关注的新变量,因为生产率改善意味着经济能够在更低通胀压力下实现更快增长。 不过,他同时承认,目前AI究竟会如何影响就业市场仍存在巨大不确定性。 “关于AI究竟会在什么时候开始真正影响就业,仍存在严重疑问。” 他强调,美联储必须继续同时实现充分就业和价格稳定两大法定目标,任何政策调整都需要兼顾两者。 通胀风险下降,但AI是否具有通胀效应仍待观察 沃什表示,过去四周美国通胀风险已经有所下降,这意味着近期价格压力出现一定程度缓和。 不过,对于市场普遍讨论的AI究竟是通缩力量还是新的通胀来源,沃什并未给出明确答案。他称: “AI是否具有通胀效应,应由央行来决定。” 在他看来,AI一方面能够提升生产效率、扩大供给,另一方面也可能刺激新的投资和需求,因此最终效果需要依赖数据判断,而不是预设结论。 此外,沃什指出,美联储政策不仅影响美国,也会通过全球金融市场产生明显溢出效应(spillover effects)。 重申美联储独立性:政策不会受到外部压力影响 面对外界持续关注的美联储独立性问题,沃什再次作出明确回应。他称: “美联储长期以来一直保持独立,现在仍将保持独立,你们不会看到任何改变。” 这一表态也被市场视为对美国总统特朗普近期持续呼吁美联储降息的回应。沃什强调,美联储将自主决定合适的政策路径,不会因外部政治压力而改变决策。 美国正迎来生产率提升的巨大机遇 除了货币政策,沃什当天还重点谈及美国经济长期增长前景。 他说,过去四周自己一直专注于货币政策工作,而当前对于美国而言正是一个充满巨大机遇的时代。沃什认为,美国经济供给侧依然保持强劲,潜在增长率看上去已经呈现上升趋势,因此有充分理由对未来生产率保持乐观。 他说,如果过去四个季度经济表现能够作为未来的参考,那么美国经济前景值得保持乐观。他表示: “美国不惧怕生产力驱动的经济增长。” 不过,他同时承认,目前尚不清楚生产率改善是否会对短期货币政策产生直接影响,但供给能力持续扩张无疑将深刻影响未来政策制定。 缩表立场未变 除利率政策外,沃什还谈及美联储资产负债表。 他说,过去四周自己对资产负债表的看法没有发生变化。“希望美联储资产负债表规模缩小,这早已不是什么秘密。” 不过,他同时表示,对于资产负债表最终应保持多大规模,美联储仍持开放态度。沃什指出,资产负债表政策主要通过资产价格发挥作用,因此任何有关资产负债表的重大决策都将经过公开讨论,并由FOMC集体决定。 他还表示,目前约6.7万亿美元的资产负债表规模仍远高于疫情前水平,即便未来继续缩表,也不可能在短时间内完成,“18周远远不够”。 五个改革工作组将迎新进展 事实上,放弃前瞻指引只是沃什推动美联储改革的一部分。 上个月,沃什宣布成立五个内部特别工作组,分别负责研究沟通机制、资产负债表、数据使用、生产率与就业,以及通胀框架等议题。他最新透露,特别工作组成员名单最快将于下周公布。 沃什表示,这些工作组不仅会吸纳美联储内部官员,还将邀请外部专家参与,其中包括部分来自美国以外的国际人士。他希望通过这些改革,重新审视美联储的政策框架和沟通机制,使货币政策更加适应当前快速变化的经济环境。

51.ca News • Jun 30, 2026

房市动荡 加拿大目前最受欢迎的房产类型

一位加国房地产经纪人认为,温尼伯的房地产市场现状“有些动荡”。有一类房型成为目前最受欢迎的房产类型。比利·基马科维奇表示,加国许多房屋的售价仍然很高,这给购房者带来了困难。“某些地区和特定房价区间的房产仍然需求旺盛,持续吸引大量关注,并不断创下新的价格纪录,突破了以往的价格水平、价格区间和历史成交纪录”,RE/MAX Executives Realty 的销售助理基马科维奇 Kimacovich 说。“这些房型大多都是拎包入住的房屋”。拎包入住的房屋是指无需立即进行翻新、维修或升级即可入住的房产。“这些房屋最受关注”,他说,“如果市场上有一些需要维修或升级的房子,买家就有机会。只是愿意这么做的买家不多,或者说害怕这么做的买家不多”。Kimacovich 从事房屋销售已有二十多年,他说他看到很多购房者对目前的市场感到沮丧。“现在到了六月底,我确实看到一些购房者出现了疲劳情绪”,他说,“例如,我的一些买家费尽心思找到了房子,但房子至今仍未到手,这可能会让他们感到沮丧”。温尼伯地区房地产委员会的丹·奥布莱恩表示,过去几周房源库存一直在增加,他认为这一趋势可能会持续下去。房地产市场平衡虽然过去一年温尼伯的房地产市场基本上是卖方市场,但业内人士开始看到市场正朝着更加平衡的方向发展。温尼伯地区房地产委员会 (WRREB) 主席丹·奥布莱恩指出,库存水平正在改善,为购房者提供了更多选择。奥布莱恩说:“我们看到大多数社区的房源选择更多了。因此,购房者不再受到限制。他们通常可以看到很多符合自己预算的房产”。上个月,温尼伯独立式住宅的平均价格创下新纪录。WRREB 发布了月度市场分析报告,报告显示 5 月份独立式住宅的平均价格创历史新高,平均价格为 477,313 加元。奥布莱恩表示,温尼伯的房屋销售一直“十分火爆”,过去 17 个月中有 15 个月房屋的平均价格都在上涨。根据房地产委员会的分析,总销售额达到 1,707 套,比 2025 年 5 月下降了 4%,但比五年平均水平高出 1%。加拿大抵押贷款和住房公司 (CMHC) 表示,全国住房市场存在诸多不确定因素,导致潜在购房者推迟做出购买决定。加拿大抵押贷款和住房公司 (CMHC) 副首席经济学家 Aled ab lorwerth 表示:“租赁市场状况的改善也发挥了作用,因为供应增加和需求减少为租房家庭提供了购房市场之外的更好选择”。“全国各地的情况不尽相同,虽然草原地区的房地产市场依然相对强劲,但多伦多和温哥华的公寓市场短期状况令人担忧”,他说道,“要从长远角度恢复住房可负担性,我们仍然需要充足的住房供应来满足加拿大人的需求”。最经济实惠城市阿尔伯塔省莱斯布里奇市位列加拿大皇家地产公司(Royal LePage)最经济实惠城市榜首。新不伦瑞克省圣约翰市、安省桑德贝市和阿尔伯塔省红鹿市紧随其后,位列前五,而包括埃德蒙顿、温尼伯和安省温莎-埃塞克斯在内的大城市则排名靠后。Royal LePage 总裁兼首席执行官 Phil Soper 表示:“由于加国最大的城市中心持续面临住房负担能力方面的挑战,越来越多的购房者正在扩大搜索范围,并认真评估他们几年前可能从未考虑过的市场”。温尼伯房地产经纪人杰西·卡尔森表示,由于房价高昂,以前离开温尼伯的人们正在被吸引回这座城市及其周边地区。Kimacovich表示,虽然找房子可能令人沮丧,但买家保持耐心非常重要。

51.ca News • Jun 30, 2026

房价终于跌了,加拿大政府为什么急着收购卖不掉的公寓?

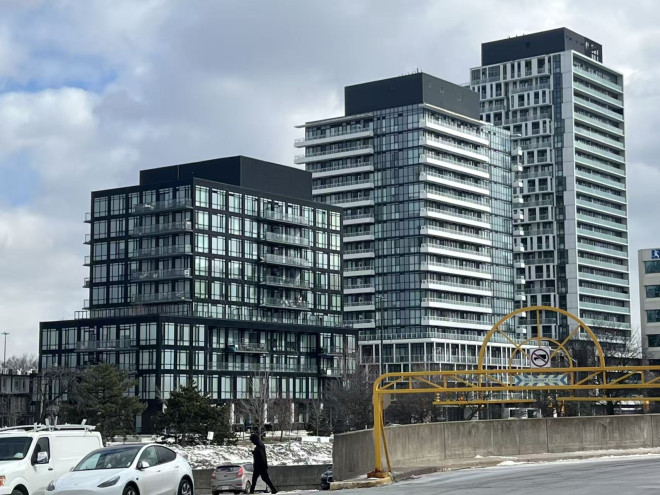
政府要花几十亿,去买市场上卖不掉的公寓。官方说,这是为了增加可负担住房,帮助年轻人实现“租转买”;反对者却说,这是用纳税人的钱替开发商和银行接盘。同样一项政策,为什么有两种完全相反的解读?真正值得追问的,不只是政府有没有“救开发商”,而是这笔钱最后由谁承担、谁最先受益,以及普通租客和买家,到底能从中得到多少。图片来源:51.CA 资料图片为什么政府突然开始买卖不掉的 Condo先从市场现实说起。根据房地产数据公司 Urbanation 2026年Q1报告,大多伦多(GTA)目前现房未售库存达到 4,295 套,创历史新高;在建但尚未售出的库存另有 8,629 套。大温哥华地区情况相似,CMHC 与 Rain City Properties 数据显示当地约有 2,500 套建成的空置公寓,是近 24 年来的最高水平。为什么这么多 Condo 卖不掉?原因叠加了好几层:高息环境压制了买家的购买力和贷款意愿;过去几年大量预售单位靠投资客消化,随着利率攀升,投资回报逻辑失效,投资客大批撤场;部分买家面临预售合同交割时资金不足,直接违约放弃单位。最终的结果,是开发商手里积压了大量已完工、却无处消化的现房,每个月还要持续支付高昂的存货贷款利息(Inventory Loans),时间越长,账面亏损越大。为什么不能让市场继续跌房价终于跌了,为什么政府反而急着托市?答案在于,房地产早已不只是房价问题,而是一条牵动银行、建筑业、就业和地方财政的产业链。如果大量开发商因为房子卖不掉而资金链断裂,建筑承包商会失去项目,工人可能失业,施工现场停摆;银行发放的建筑贷款一旦收不回来,就可能变成坏账;地方政府依赖开发项目收取的费用也会减少,财政收入随之承压。加拿大智库 The Hub 在分析中提到,开发商游说时警告,如果按今天的真实市场价格出售,部分企业可能破产。换句话说,政府担心的不只是开发商,而是这条链条断裂后可能引发更大的系统性震荡。所以,政策出手更像是在争取时间:让市场慢慢调整,而不是一次性释放所有风险。当然,这套逻辑能不能站得住,本身就是争议焦点。政府到底买了多少:真实消化能力目前真正卖不掉的现房已经创下近年来新高,而后面还有更多在建项目等待进入市场。政府这一轮收购,规模有多大?联邦与省级政府分别推出了两项主要收购计划:大多伦多(GTA):安省设立 13 亿加元公私合营基金(含联邦 BOF 资金),目标收购约 2,200 套现房。按照 Urbanation 数据,这大约能消化现房库存的 51.2%。但如果把在建未售的 8,629 套也算进去,实际消化比例只有约 17%。大温哥华(Metro Vancouver):联邦与 BC 省联合注资,同样目标收购约 2,200 套。按照约 2,500 套的现房库存计算,消化比例高达 88%。两地对比,差异明显:温哥华现房库存能被基本清空,GTA 的在建积压规模更大,现有方案远不够用。也就是说,政府这轮购买能有效解决"眼前已建好卖不掉"的急迫问题,但无法真正扭转整个市场的供过于求局面。图片来源:51.CA 资料图片谁是真正的受益者政府把这项计划包装成“可负担住房(Affordable Housing)”项目,但从市场角度看,受益链条其实很清楚。开发商最直接受益。Deeded 分析指出,如果按正常市场出售,这些积压公寓可能需要降价 20%-30% 才卖得动。政府收购等于给了开发商一个出口:不用大幅降价,就能回笼资金,减少贷款利息压力,也降低资金链断裂风险。银行也是隐形受益者。加拿大各大银行是许多开发项目建筑贷款的主要债权人。如果开发商出问题,银行贷款就可能变成坏账。政府接盘,相当于把一部分风险从开发商和银行手中转移出去。建筑商和工人也能暂时避免项目停工带来的冲击,施工现场得以继续运转。地方政府则能维持开发费和税收来源,避免建筑业停滞带来的财政压力和就业问题。不过,总理卡尼强调,“没有任何开发商直接向我提出过这个要求。”政府的公开说法依然是:这是一项住房政策,而不是纾困行动。图源:CPAC普通租客和买家能从中得到什么政府把这个收购计划包装成 Rent-to-Own(租转买),听起来是在帮助年轻人实现置业梦想。但问题在于,这些单位究竟会不会真正流向最需要住房的人?Rental.ca 在 2026 年春季发布的租客偏好调查,给出了一组对照数据:70% 的租客表示,高租金是他们寻找住所面临的最大挑战42% 的租客每月住房预算低于 $1,500但全国平均要价租金已达 $2,029/月,大温哥华为 $2,712/月,大多伦多为 $2,512/月仅有 25% 的租客预期未来六个月租金会下降,大多数人认为租金将维持高位或继续上涨这组数字说明,即使政府收购的公寓最终以"可负担"的租金推向市场,绝大多数处于预算困难边缘的租客,能否真正触达这些单位,仍然高度存疑。调查还显示,近一半受访租客年收入低于 $50,000,40% 的人搬家是因为现有住所已经负担不起,而不是主动寻求改善。换句话说,可负担住房的真正缺口,远比这 2,200 套的规模要大得多。最大的争议在哪里各方对这次收购计划的评价,分歧明显:反对方认为这是用纳税人的钱补贴开发商。保守党领袖博励治( Pierre Poilievre )公开呼吁展开道德调查,称这是"为自由党圈子保留高房价的又一次利益输送"。加拿大国会道德委员会(Ethics Committee)已确认将就此召开会议,讨论是否启动利益冲突调查。加拿大智库 The Hub 将其定性为"亏损社会化、利润私有化(Socializing losses and privatizing profits)"——市场上行时利润归开发商,市场下行时风险由纳税人兜底。Better Dwelling 也警告称,13 亿的资金规模根本不足以扭转市场失效的根本局面。TD(道明银行)经济学家则发出警告:市场正在经历"20 年来最严重的公寓崩盘",多伦多 Condo 价格下跌趋势预计将延续至 2028 年。支持方则认为,如果政府完全放任市场自行调整,开发商倒闭、银行坏账和就业冲击最终同样会由社会承担,只是代价会以另一种方式出现:失业救济、金融风险、地方财政危机。从这个角度看,政府的主动介入,与其说是"救市",不如说是"避免代价更大的被动出局"。图片来源:51.CA 资料图片对准备买房的人意味着什么对正在观望市场的潜在购房者来说,这项政策最大的影响是什么?简单说,它可能减缓房价下跌的速度。如果政府持续收购库存,市场价格调整的节奏可能被拉长,短期内真正的大幅降价机会也会相应减少。这对于等待"房价彻底跌下来才买"的买家来说,意味着实现这个目标的时间延后了。政策困局:谁来承担这笔账政府这次出手,并不是简单地“救开发商”,也不是单纯“帮年轻人买房”。更准确地说,它是在几个现实压力之间寻找一个最不坏的选择:房价已经撑不住,开发商资金链越来越紧,银行不愿看到坏账扩大,政府也害怕楼市快速下跌引发更大的经济震荡。问题在于,这种“稳住局面”的代价,并不会凭空消失。过去房价上涨时,利润属于开发商、投资人和金融机构;如今市场转向、项目卖不动,风险却通过政府收购被分摊到公共财政和纳税人身上。这就是“亏损社会化、利润私有化”最直白的含义。对普通家庭来说,真正值得关注的,不只是这 2,200 套公寓最后落到谁手里,而是加拿大未来到底要用什么方式解决住房问题。是继续让市场自己调整,让卖不掉的房子降价出清;还是由政府越来越多地直接介入,用公共资金接住市场风险?当房地产风险开始由公共财政承担时,每一位纳税人其实都已经被卷入其中。这个选择带来的长期影响,远比一次收购计划本身更深远。相关新闻