随着生活成本、住房开支和医疗相关支出不断增加,退休储蓄成为越来越多加拿大人关心的话题。
根据加拿大蒙特利尔银行(BMO)年度退休调查,加拿大人目前认为,想要过上舒适的退休生活,平均需要准备约 170万加元,比上一年的154万加元明显增加。
但现实情况如何?加拿大不同年龄段的人,实际上又存下了多少钱?
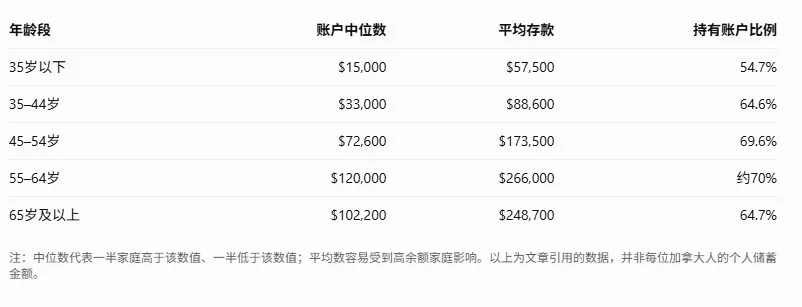
根据文章整理的加拿大统计局、加拿大税务局(CRA)及加拿大服务部(Service Canada)相关数据,各年龄层的退休账户余额存在明显差异。
以下数据可以帮助大家了解自己所处年龄段的大致储蓄水平。
一、加拿大人不同年龄段,退休账户存款有多少?
35岁以下:退休储蓄刚刚起步
这个年龄段的家庭,退休账户中位数只有1.5万加元,平均为5.75万加元。
只有54.7%的家庭持有RRSP、RRIF或LIRA账户。
年轻人通常需要同时面对房租、学生贷款、买房首付等压力,因此不少人还没有开始认真准备退休金。
不过,越早开始储蓄,越有机会利用长期复利增长。
35至44岁:储蓄开始加速
这个年龄段的退休账户中位数升至3.3万加元,平均达到8.86万加元。
账户持有比例也增加至64.6%。
这一阶段通常面临房贷、育儿、家庭开销和职业发展等多重压力,但收入增长也可能为退休储蓄创造更多空间。
45至54岁:退休储蓄的重要冲刺期
这个年龄段的退休账户中位数达到7.26万加元,平均为17.35万加元。
约69.6%的家庭持有相关退休账户。
文章指出,一些理财规划建议认为,50岁左右可以考虑将退休储蓄目标设定为年收入的4至6倍,但这并不是适用于所有人的统一标准。
55至64岁:退休前的关键阶段
这是所有年龄组中退休账户余额最高的阶段:中位数:12万加元,平均数:26.6万加元。
约70%的家庭持有退休账户
值得注意的是,平均数超过中位数一倍以上,说明部分高储蓄家庭拉高了整体平均水平。
距离退休越来越近,许多人开始增加储蓄、偿还债务,并重新调整投资组合。
65岁及以上:开始动用退休积蓄
进入退休年龄后,账户中位数下降至10.22万加元,平均余额为24.87万加元。
这并不一定意味着储蓄能力下降,而是许多人已经开始提取过去积累的退休资金,用于日常生活。
按照加拿大税务规定,RRSP必须在持有人年满71岁的当年12月31日前结束,通常可以转换为RRIF,之后按照规定提取资金。
二、TFSA免税储蓄账户:各年龄段平均有多少钱?
除了RRSP,加拿大人还可以通过TFSA(免税储蓄账户)为退休生活积累资金。
TFSA最大的特点是:符合规定的投资收益及提款通常免税,而且提款不会计入应税收入。
根据文章引用的CRA 2023税务年度数据,各年龄段TFSA平均余额如下:
从数据可以看出,年龄越大,TFSA平均余额整体越高。
尤其是60岁以后,账户余额增长更加明显。
对于已经有雇主养老金、RRSP额度受到限制的人来说,TFSA也是积累额外退休资金的重要工具。
2026年TFSA年度供款额度为7,000加元。
如果从2009年开始就符合资格,却从未向TFSA供款,按照文章所述,截至2026年1月1日,累计供款额度可达109,000加元。
三、加拿大退休后,每个月能领多少政府养老金?
除了个人储蓄,加拿大退休人士还可能获得CPP和OAS两项重要政府养老金。
1. CPP加拿大养老金
根据文章提供的2026年7月数据:
需要注意,最高金额并不是人人都能领取。
要获得最高CPP,通常需要接近39年的较高水平供款记录。
如果延迟到70岁才开始领取CPP,月领取金额最高可以比65岁开始领取增加42%。
2. OAS老年保障金
2026年10月至12月期间,OAS最高月付款金额如下:
OAS金额会根据生活成本变化进行定期调整。
不过,高收入退休人士需要留意OAS追回税(Clawback)。
文章指出,65至74岁人士如果2025年净全球收入超过152,062加元,将无法获得OAS付款。
实际资格及金额还取决于居住年限、收入和其他相关规定。
四、加拿大人认为退休需要170万,BC省居民目标更高!
根据BMO年度退休调查,加拿大人对退休储蓄的期望越来越高。
加拿大人认为舒适退休平均需要:170万加元。
36%的人担心自己无法达到退休储蓄目标。
14%的人表示根本不打算退休。
28%的人储蓄比例不到收入的5%。
38%的人储蓄比例在收入的5%至10%之间。
各省之间的退休目标也有明显差异。
其中,BC省居民的退休储蓄目标最高,平均达到 220万加元。
大西洋省份居民的目标则相对较低,平均约92.8万加元。
这也反映出不同地区的生活成本、住房支出和退休生活预期存在差异。
五、2026年RRSP和TFSA额度是多少?
对于希望增加退休储蓄的加拿大居民,以下两个数字值得记住:
RRSP实际可供款额度通常还取决于上一年度收入的18%、年度上限及养老金调整等因素,具体以CRA个人账户中的额度为准。
六、退休到底需要多少钱?关键不只是账户余额
从这些数据可以看到,加拿大人不同年龄阶段的退休储蓄差距相当明显。
尤其需要注意的是,平均数并不代表大多数人的真实情况。例如,55至64岁家庭退休账户平均有26.6万加元,但中位数只有12万加元。
此外,退休规划也不能只看RRSP余额,还需要综合考虑:
-
是否拥有自住房,以及是否还有房贷; -
是否有雇主养老金或其他退休收入; -
CPP和OAS每月可以领取多少; -
TFSA中有多少免税储蓄; -
退休后的生活成本及医疗、照护支出。
对很多加拿大居民来说,真正重要的不是一定要存到170万加元,而是提前了解自己的退休收入来源和未来开支,制定适合自己的储蓄计划。