醒目!加拿大GDP强劲反弹:二季度增长3.3%,三年来最快
2026-08-28 |作者:小乐 | 来源:加拿大乐活网
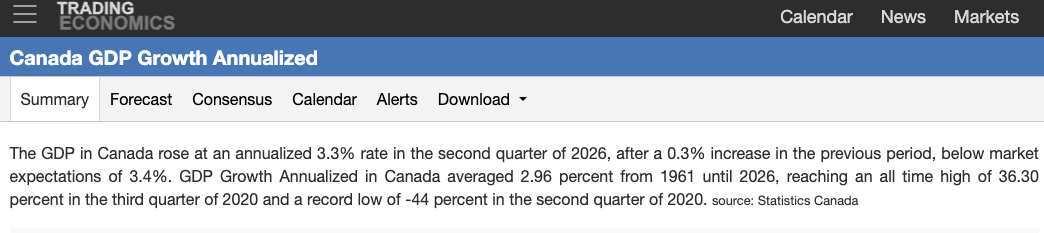
8月28日,加拿大统计局公布:2026年第二季度实际国内生产总值(GDP)环比增长0.8%,折合年化增速达到3.3%。这是三年来最快的季度增速,也略低于市场预期的3.4%。
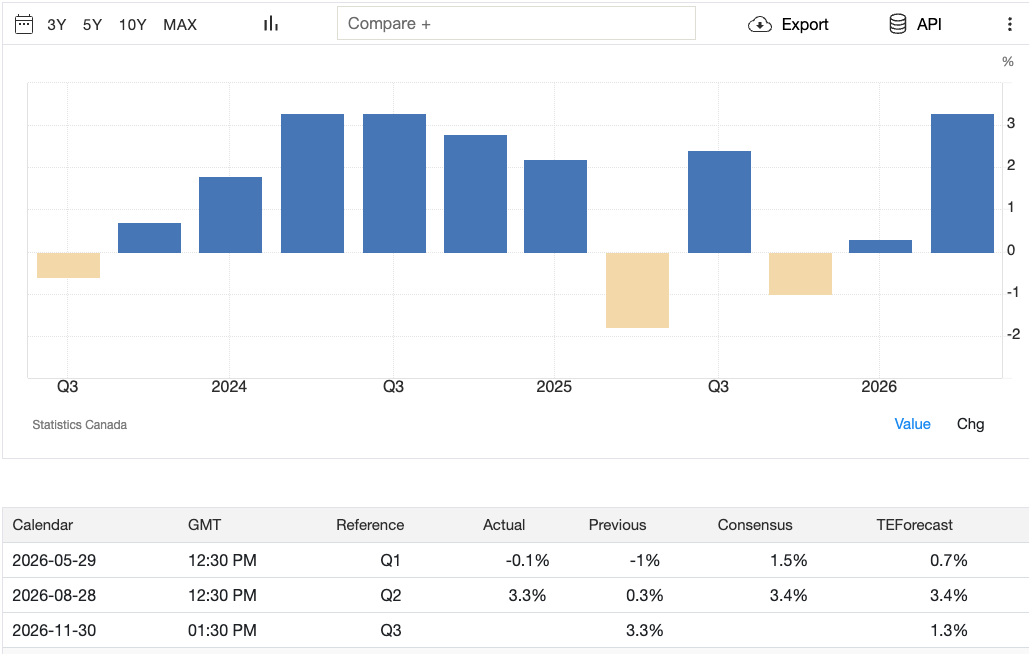
截自:tradingeconomics
一季度数据同时被上修。原本几乎停滞的经济,在二季度明显反弹。
数据一出,RBC、TD、CIBC三大行集体给出“审慎乐观”的表态。在特朗普关税升级、加美谈判破裂的背景下,这份成绩单显得格外醒目。
增长从哪来?出口和内需一起发力
统计局指出,本轮反弹主要由三股力量推动:
出口大幅回升。 二季度出口增长3.6%,是2023年一季度以来最快。能源产品是最大功臣——原油和沥青出口创下纪录,中东局势推高油价,加拿大作为能源出口国直接受益。商品贸易顺差随之扩大,经常账户由一季度的83亿加元逆差,转为88.4亿加元顺差,这是2022年以来首次盈余,也是2005年以来最大规模。
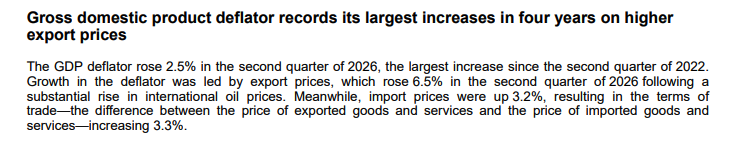
截自:加拿大统计局
家庭支出保持韧性。 尽管生活成本仍高,居民消费并没有明显收缩。
企业资本开支回升。 设备投资等指标改善,显示部分企业在观望中仍在补库存、上项目。
分行业看,20个工业门类中有17个实现扩张。矿业、石油和天然气开采增长2.2%,油砂开采在经历前期维护停产后反弹5.8%;制造业增长2.1%,扭转了此前连续两个季度的下滑。
还有一个容易被忽略的细节:由于人口连续第三个季度下降,人均实际GDP增长了1.0%。总量在涨,人均也在涨。
银行怎么看:有底气,但不盲目
RBC首席执行官Dave McKay说,二季度就业和GDP的改善,让他们对经济继续扩张保持“谨慎乐观”。
TD提到加拿大正迎来一轮“投资超级周期”——联邦和省级政府已公布超过1万亿加元的基础设施与国防相关项目,贸易紧张并未完全冻结投资意愿。
CIBC首席执行官Harry Culham用了“measured confidence”(审慎信心)这个词:贸易环境还会变化,不会去赌最终落点,但对2026年下半年并不悲观。
截自:cbc
三家大行最新季报均好于预期,这也给市场吃了一颗定心丸。它们认为,目前美国新关税覆盖的加拿大出口比例仍有限,超过八成对美出口暂时免税;渥太华也已推出支持措施。多家机构测算,本轮关税对加拿大GDP的拖累大约在0.3个百分点左右,不至于把经济直接打入衰退。
加拿大央行预计将继续把隔夜利率维持在2.25%。增长回暖、通胀压力相对可控,短期内加息或大幅降息的必要性都不高。
乐观背后,风险并没有消失
这份数据是“后视镜”,反映的是4月至6月的情况。真正的考验在后面。
美国已对约200亿美元加拿大商品加征高额关税,加拿大计划从9月8日起实施对等反制。汽车、钢铁、铝等高度一体化产业首当其冲。谈判破裂后,特朗普还签署行政令将安大略湖改名为“美国湖”,象征意义大于实际,但情绪对立在升温。
经济学家普遍提醒:二季度的强劲,部分来自前期停产的恢复、油价上涨和出口抢跑,可持续性存疑。如果贸易战进一步升级,企业投资和就业信心可能迅速转弱。安大略、魁北克、卑诗的制造业将最先感受到压力。
小企业的感受已经和大银行不同。许多中小出口商和依赖跨境供应链的公司,正在面对成本上升、订单观望和汇率波动。大行可以谈“韧性”,小企业谈的是生存。
对普通人意味着什么?
短期看,经济没有失速,就业市场在二季度有所改善,银行体系整体稳健。这降低了短期内大规模裁员或房价断崖的概率。
中期看,变数仍在关税和谈判。家庭需要关注的是:物价会否因反制关税传导而上升、房贷利率会否长期维持、本地就业是否受出口行业拖累。
更长远的问题是结构性的——加拿大过度依赖美国市场的风险,再次被放大。卡尼政府推动贸易多元化和国内投资,方向对,但见效需要时间。
二季度3.3%的增速,证明加拿大经济在冲击面前仍有弹性,尤其是能源和资源板块仍能提供缓冲。但它不能被解读为“已经扛过去了”。
数据是暖的,前景是凉热交杂的。接下来几个月,比这份GDP更重要的,是渥太华和华盛顿还能否坐回谈判桌,以及企业会不会把投资计划真正落地。
一句话:经济比预想中更有韧性,但贸易战的账单还没全部寄到。谨慎乐观,可以;掉以轻心,不行。

阅读 8757