在个人理财的道路上,情绪波动往往是破坏财务健康的隐形杀手。
近日,在Reddit的PersonalFinanceCanada(加拿大个人理财)论坛上,一位29岁女性的求助帖引发了广泛关注。她的故事不仅折射出心理健康与财务状况的紧密联系,更展现了网友们在面对财务困境时给予的理智建议与温暖关怀。
深渊与觉醒:从情绪崩溃到寻求改变
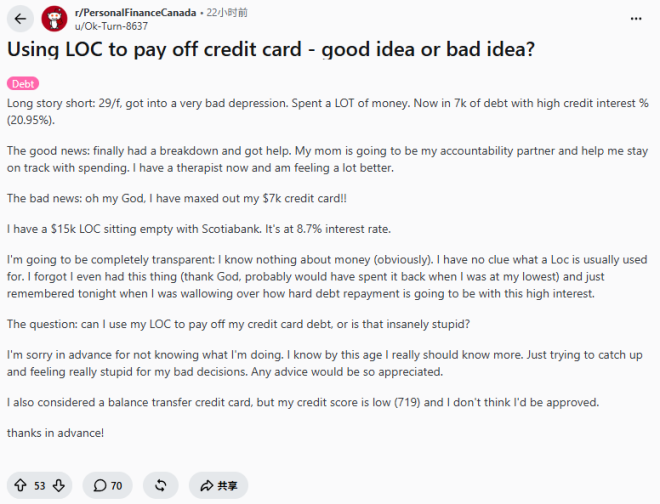
这位帖主(OP)开篇便坦诚地分享了自己陷入财务泥潭的起因:“简而言之:29岁女性,陷入了非常严重的抑郁。花了很多钱。现在背负了7000加元的债务,信用卡利率高达20.95%。”
在情绪的低谷期,无节制的消费成了她宣泄压力的出口,直到信用卡被彻底刷爆,她才如梦初醒。
好消息是,她在经历崩溃后终于开始寻求帮助。她不仅开始接受心理治疗,感觉状态大幅好转,还让母亲担任自己的“财务监督员”,以确保自己能控制支出。然而,面对7000加元的高息债务,自称“对金钱一无所知”的她感到十分绝望。
在焦虑之中,她突然想起自己在丰业银行(Scotiabank)还有一个未曾动用过的15000加元信用额度(Line of Credit, 简称LOC),且利率仅为8.7%。面对这两项财务工具,她提出了一个直白却充满自我怀疑的问题:“我可以用我的LOC来还清信用卡债务吗?还是说这蠢透了?”她为自己的无知感到抱歉,并渴望得到摆脱债务的建议。
网友的算盘:这是一道毫无悬念的数学题
面对帖主的求助,论坛网友们给出了高度一致的答案:在财务逻辑上,这绝对是一个好主意。
网友BouchardNorrisVoter一针见血地指出:“客观地说,支付8.7%的利息显然比支付21%的利息要好。”
另一位热心网友BigWiggly1更是直接帮她算了一笔账:7000加元的债务,在21%的信用卡利率下,每年需支付约1470加元利息(每月122.50加元);而换成8.7%的LOC,每年利息降至609加元(每月50.75加元)。
这意味着每个月能节省72加元,这笔钱可以直接用于偿还本金,从而大大加快还款进度。
警惕“债务转移”的心理陷阱
尽管数学逻辑无懈可击,但众多过来人纷纷发出严肃的警告:使用低息贷款偿还高息债务的最大风险,在于借款人可能再次陷入消费陷阱。
网友CoffeeS3x提醒道:“这在技术上是个好主意,但前提是你已经改掉了你的消费习惯。剪掉那张信用卡,这样你就不会再把它刷爆了。”
网友lmcjipo也详细剖析了这种风险:“一旦信用卡还清,你看到上面是零余额,如果继续消费把它再次刷爆,你最终将面临14000加元的双重债务(信用卡7000加元加LOC 7000加元)。”
为了防止旧病复发,网友们建议她立刻锁定或剪毁信用卡,在还清LOC之前只使用借记卡或现金。帖主对此也做出了积极的回应,表示自己已经和心理治疗师共同制定了预算,并且在证明自己能够完全掌控生活之前,将全面转为“只用借记卡”的消费模式,计划每月偿还500加元,力求尽快翻过人生这艰难的一页。
理财教育与自我和解
在这个充满数字和算计的理财论坛里,最打动人的反而是网友们对帖主的心理疏导。面对帖主反复称自己“愚蠢”、“信用分太低(719分)”,网友们给予了极大的包容。
网友fondlemental温柔地劝导:“请停止给自己贴上难听的标签。你不蠢,你只是在过去做了一些现在看来是错误的决定。但你并没有失败,你经历了一次体验,现在你拥有了以前没有的数据和视角。”
网友shiningtwentyfive也分享了自己年轻时因压力过度消费而负债的经历,鼓励她:“你已经迈出了最艰难的几步——认识到问题、寻求帮助并制定计划。偶尔的挫折并不会抹杀你所有的进步。”
这场由7000加元信用卡债务引发的讨论,最终演变成了一场生动的财务与心理复健课。它证明了面对高息债务时,理性的债务重组(如使用LOC)是破局的利器,但真正的财务自由,终究建立在健康的心理状态、严格的自我约束以及不断学习的理财知识之上。